OKO o krahu Alta banke – kako je trezor postao "kasica-prasica" i ko je morao da zna šta se dešava
Propast Alta banke otvorila je pitanje da li su mehanizmi kontrole bankarskog sektora zakazali. Dok bankar Zoran Petrović ukazuje na odgovornost unutrašnjih organa banke i Narodne banke Srbije, profesor Đorđe Đukić tvrdi da je centralna banka imala dovoljno signala za raniju reakciju. Broker Nenad Gujaničić ocenjuje da je sam poslovni model banke predstavljao rizik.
 ОКО о краху Алта банке – како је трезор постао "касица-прасица" и ко је морао да зна шта се дешава


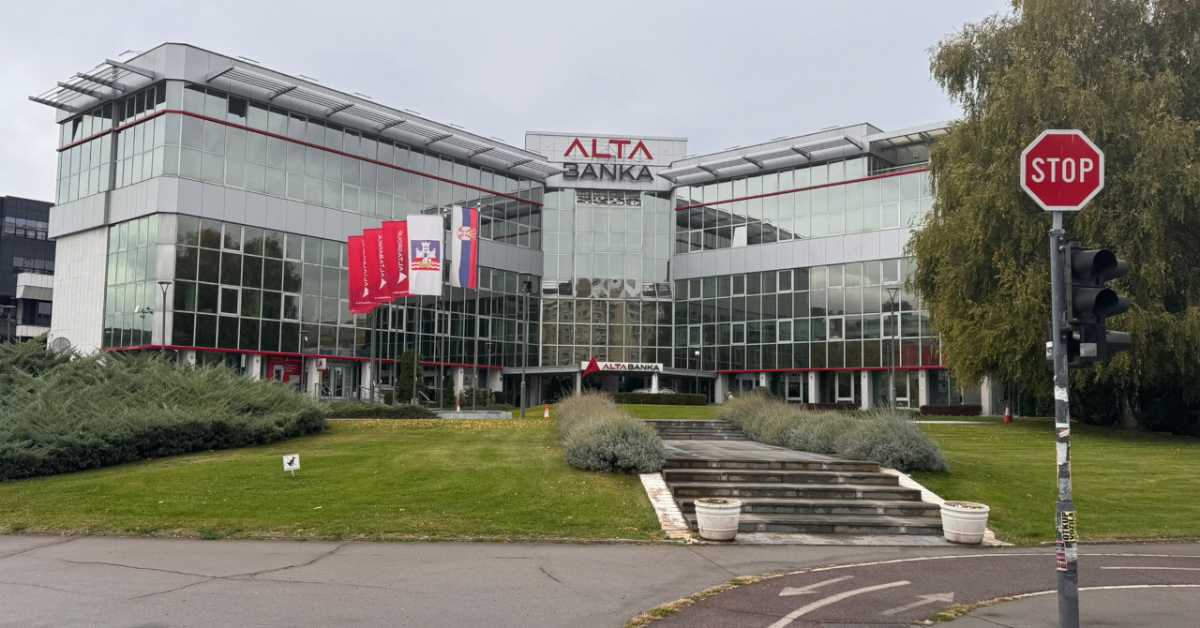
Najbrže rastuća i najbrže padajuća banka – ovako bi danas mogla da se opiše Alta banka, koja je Svetski dan štednje, 31. oktobar, dočekala bez dozvole za rad. Reklamirala se sloganom – stabilna, sigurna i jaka. Njen vlasnik Davor Macura danas je uhapšen.
Bankar Zoran Petrović ističe da se u ovom slučaju otvaraju tri važna pitanja – poverenje u bankarski sektor, zaštita deponenata i kontrola poslovanja koju sprovodi NBS.
"Teško je nama bankarima da spekulišemo ko je srušio banku, ali jedno je sigurno – očigledno je da je već početkom prošle nedelje došlo do povlačenja izvesne količine novca iz banke. Da li je novac povlačila privreda, građani ili vlasnik – to će se videti", kaže Petrović gostujući u emisiji "OKO".
Prema njegovim rečima, Narodna banka Srbije je, pre oduzimanja dozvole za rad, utvrdila da banka nema dovoljno sredstava za normalno poslovanje.
"Očigledno je da je finansijska rupa bila toliko velika da je Narodna banka procenila da ne postoji nijedna druga mera koja bi prethodila ovoj najtežoj, a to je oduzimanje licence", naglašava Petrović.
Banka imala drastično više gotovine od konkurencije
Govoreći o tome da li je NBS reagovala pravovremeno, Petrović navodi da bez potpunih podataka ne može da oceni da li je intervencija usledila prekasno ili prerano. Ipak, ukazuje na neuobičajenu strukturu bilansa Alta banke, odnosno izuzetno visoko učešće gotovine.
"Ta banka je, ako pogledate njene bilanse, imala učešće gotovine u ukupnoj bilansnoj aktivi, ako ne računamo ono što je kod Narodne banke Srbije, od gotovo 25 odsto. Kod vodećih banaka u zemlji učešće gotovine, sredstava na računima banaka i sredstava u trezoru kreće se između tri i sedam odsto", objašnjava Petrović.
Smatra da je takva razlika morala biti predmet pažnje supervizije.
"Siguran sam da se, znajući kako centralna banka kontroliše poslovne banke, o tome i te kako vodilo računa, da su se verovatno diskutovale stvari i postavljala pitanja", navodi Petrović.
Dodaje da poziv tužilaštvu da ispita okolnosti ovog slučaja razume i kao pokušaj da se zaštiti integritet institucije i utvrdi ko je u sistemu kontrole eventualno zakazao.
Gujaničić: Problem je bio u poslovnom modelu banke
Broker Nenad Gujaničić ocenjuje da se bez uvida u finansijsko stanje banke u danima nakon izbora ne može pouzdano utvrditi da li je NBS zakasnila sa reakcijom, ali tvrdi da su rizici postojali mnogo ranije.
"Činjenica je da je seme ovoga što se dešava postavio sam poslovni model te banke", ističe Gujaničić.
Prema njegovoj oceni, problem je bio u povlašćenom položaju pojedinih kompanija koje su, kako tvrdi, bile povezane sa prethodnom vladajućom strukturom.
"Imali smo poslovni model nekakvih kompanija koje su vezane za režim, protežirane. Jednostavno, imale su, pod znacima navoda, prilično fleksibilne uslove poslovanja i sam taj način funkcionisanja bio je neka crvena lampica već u ponedeljak ujutru", kaže Gujaničić.
Ukazuje i na izuzetno brz rast depozita Alta banke od promene vlasnika 2019. godine.
"Ta banka je povećala depozitnu bazu otkako je došao novi vlasnik 2019. godine negde 12, 13 puta. Bankarski sektor se, recimo, duplirao u istom tom periodu. To nije ništa sporno ako je u pitanju tržišni model gde banka zahvaljujući kvalitetu uprave raste, ali znamo da nije tako", ocenjuje Gujaničić.
Tvrdi da je na strani deponenata bilo i trgovine uticajem, odnosno da su pojedina državna preduzeća usmeravana da novac drže u toj banci.
"Sa druge strane, banka je davala malo veće kamate nego prosek bankarskog sektora, pa su tu, to je tržišni pristup, došli i neki građani", dodaje Gujaničić.
"Zaključujem da ipak ova situacija nije nerešiva i da ćemo mi tu dobro proći generalno, i sa aspekta bankarskog sektora i deponenata", kaže Gujaničić.
Upozorava, međutim, da bi posledice mogle biti mnogo teže da je banka nastavila da raste istim tempom i dostigla veći tržišni udeo.
Đukić: NBS je mogla preventivnom kontrolom da uoči probleme
Profesor Ekonomskog fakulteta Đorđe Đukić smatra da je Narodna banka Srbije imala mehanizme da blagovremeno prepozna potencijalne probleme u poslovanju Alta banke. Kao rizike na koje je trebalo obratiti pažnju izdvaja velika ulaganja vlasnika u nekretnine, agresivan nastup banke na tržištu i ponudu atraktivnijih kamatnih stopa u odnosu na konkurenciju.
"Niko me ne može razuveriti da je preventivnom kontrolom Narodna banka Srbije mogla blagovremeno da uoči moguće ili potencijalne probleme. Ogromna ulaganja vlasnika u nekretnine, vrlo agresivno nastupanje na tržištu, nuđenje atraktivnijih kamata u odnosu na druge banke, pogotovo vodeću petorku u zemlji", navodi Đukić.
Podseća da centralna banka ima zakonska ovlašćenja da kontroliše poslovanje komercijalnih banaka bez prethodne saglasnosti njihovih upravljačkih organa.
"Ako centralna banka, na bazi rigorozno propisanih pravila u Zakonu o Narodnoj banci, može da pošalje kontrolu ne pitajući nikoga, ni izvršni odbor ni upravni odbor u kome sedi vlasnik, onda se postavlja pitanje zašto to nije rađeno po nalogu guvernera", ističe Đukić.
Komentarišući saopštenje viceguvernera NBS i njihov zahtev da tužilaštvo ispita okolnosti slučaja, Đukić naglašava da nepoznavanje problema ne oslobađa odgovornosti lica koja su zadužena za kontrolu poslovanja.
Pozivajući se na sopstveno iskustvo u upravljačkim organima banke, ukazuje na odgovornost rukovodstva i kontrolnih organa.
"To što ti ne znaš, predsedniče Odbora za praćenje poslovanja, ili što su ti informacije promakle, ili što nisi pitao predsednika Izvršnog odbora ili čitavu strukturu unutar banke, to te ne opravdava od odgovornosti što taj posao ne radiš adekvatno", naglašava Đukić.
Ističe da su zakonski propisi u bankarskom sektoru strogi i da, u određenim okolnostima, odgovornost članova uprave može podrazumevati i njihovu ličnu imovinu.
"Zakon čak ide dotle da kaže da, u slučaju propasti banke, praktično član Upravnog odbora, uprava, odgovara i ličnom imovinom. Nisam ja imao strah zbog imovine mene i moje porodice, nego principijelan stav da reputacija može biti urušena za jedan dan", kaže profesor.
Kritički se osvrnuo i na postupanje viceguvernera, ocenjujući da je neophodno najpre utvrditi odgovornost unutar sistema supervizije.
"Ne mogu viceguverneri koje je odredio guverner, na podlozi kandidature koju je on dao, a parlament izabrao, sada odjednom da traže da spolja tužilaštvo rešava pitanje zašto su izveštaji bili neadekvatni", smatra Đukić.
Da li je veliki iznos gotovine bio znak za uzbunu
Đukić objašnjava da se problemi sa likvidnošću mogu uočiti na osnovu dnevnih izveštaja o kretanju novca, zbog čega smatra da su nadležni morali da reaguju čim su zabeleženi neuobičajeni odlivi.
"Lako se da, na osnovu dnevnih izveštaja o likvidnosti, da onaj ko prati likvidnost banke vidi da postoje abnormalni odlivi novca. To treba da bude apsolutno prva inicijalna tačka da se upravi stavi do znanja šta mora u tom trenutku da uradi", navodi Đukić.
Osvrnuo se i na podatak koji je izneo Petrović, da je Alta banka imala znatno veće učešće gotovine u aktivi od vodećih banaka u Srbiji.
Đukić smatra da tako visok nivo gotovine otvara i pitanje načina upravljanja sredstvima i profitabilnosti banke.
"Zato što ne misli o profitabilnosti", odgovara Đukić na pitanje zbog čega bi velike količine gotovine mogle da budu problematične.
Podseća da je bankarski sektor Srbije visoko likvidan i da banke deo raspoloživih sredstava ulažu u državne hartije od vrednosti, koje po potrebi mogu da prodaju kako bi obezbedile dodatnu likvidnost.
"Zašto ta banka ili uprava banke nije rekla: 'Izvoli, predsedniče, kupi deo državnih hartija od vrednosti, jer hartije možeš otuđiti na tržištu i doći do te likvidnosti kad zatreba da intervenišeš, a ne da kucaš na vrata drugih banaka ili centralne banke'", smatra Đukić.
Ko je morao da zna za probleme u Alta banci
Bankar Zoran Petrović kaže da je odgovornost za kontrolu poslovanja Alta banke najpre bila na njenim unutrašnjim organima, ali i na Narodnoj banci Srbije, koja je zadužena za superviziju bankarskog sektora.
"Prvo, to je bio posao ljudi u samoj banci, zato što postoje odgovarajući organi koji bi trebalo da budu nezavisni i odgovaraju Upravnom odboru banke, kao što su interna kontrola i interni revizori", objašnjava Petrović.
Dodaje da banke imaju i obavezu redovnog i tačnog izveštavanja centralne banke, dok je NBS nadležna da kontroliše njihovo poslovanje.
"Drugi deo je, naravno, Narodna banka Srbije, koja je supervizor. Oni su zaduženi za kontrolu banaka", naglašava Petrović.
Ističe da iz profesionalnog iskustva zna da u Sektoru za kontrolu banaka rade stručni ljudi, ali da je u slučaju Alta banke potrebno utvrditi zbog čega je postojala razlika između prikazanog i stvarnog stanja gotovine.
"Zašto je u ovom slučaju došlo do toga da postoji razlika između onoga što je prikazivano u knjigama, a tu govorimo o gotovini koja je imala tako visoko učešće u bilansu banke, i onoga što je bilo u realnosti? Očigledno je da su kontrolori Narodne banke, kada su došli u banku, utvrdili da ono što je bilo u izveštajima nije tačno", kaže Petrović.
Krah Alta banke (ne) ugrožava ceo bankarski sistem
Petrović smatra da propast Alta banke, koja je imala oko tri odsto tržišnog udela, ne može da ugrozi stabilnost celokupnog bankarskog sistema Srbije.
"Bankarski sistem je stabilan, izuzetno likvidan i izuzetno dobro kapitalizovan. Ovo se može posmatrati kao jedan pojedinačan slučaj", ocenjuje Petrović.
Ipak, upozorava da će posledice osetiti pojedini građani i privredna društva koji su u toj banci držali novac.
Podseća da su depoziti građana osigurani do iznosa od 50.000 evra po deponentu u jednoj banci i ističe značaj efikasne isplate osiguranih depozita preko Agencije za osiguranje depozita.
"Što se tiče privrede koja je držala novac u toj banci, koliko će se naplatiti zavisi od toga kako će teći stečajni postupak", objašnjava Petrović.
Kada će građani dobiti osigurane depozite
Broker Nenad Gujaničić očekuje da isplata osiguranih depozita počne brzo i ocenjuje da je važno da se poverenje građana u bankarski sektor očuva.
"Mislim da će to biti prilično brzo. Verujem da će to već biti sledeće nedelje. Prvo, ono što je veoma važno jeste da se javnost umiri", kaže Gujaničić.
Naglašava da je domaći bankarski sektor u dobroj finansijskoj poziciji.
"Kapitalna adekvatnost je na izuzetno visokom nivou, banke plivaju u parama, što se kaže. Vidi se to i po profitu od prošle godine, od preko milijardu i po evra zbirno", navodi Gujaničić.
Ipak, smatra da bi probleme mogli da imaju deponenti čiji novac premašuje osigurani iznos, među kojima su i ruski državljani koji su poslovali preko Alta banke.
"U drugim bankama to nije bilo moguće, a u Alta banci je moglo da se uradi koješta što nije bilo moguće u drugim bankama. Nažalost, neko će platiti i ko je nedužan tu cenu", ocenjuje Gujaničić.
Objašnjava da će mogućnost povraćaja sredstava iznad 50.000 evra zavisiti od stvarnog finansijskog stanja banke i kvaliteta njene aktive.
"Sve ostalo zavisiće u velikoj meri od toga šta je ostalo od te baze, kakav je kvalitet aktive, odnosno datih kredita. U slučaju da to ne odudara mnogo od bilansa banke koji su objavljeni na 30. septembar, optimista sam da to neće biti katastrofalno, ali ostaje da vidimo kredibilitet tih izveštaja", kaže Gujaničić.
Prema proceni, trošak isplate osiguranih depozita Alta banke iznosiće oko 400 miliona evra. Petrović ukazuje da Agencija za osiguranje depozita raspolaže sredstvima koja su gotovo tri puta veća od tog iznosa.
"Para ima, te pare su platile banke plaćajući osiguranje. Radi se o solidarnom fondu i otuda interes banaka da se ove stvari ne dešavaju i ne ponavljaju. Nadamo se da ćemo na ovome nešto i da naučimo", ističe Petrović.
Sagovornici su saglasni da je efikasna isplata osiguranih depozita važna za očuvanje poverenja u bankarski sistem.
Celu emisiju "OKO" o Alta banci možete pogledati u videu na početku teksta.